日本語版
最新ニュース
科学&テクノロジー

住宅ローンはより高価になりました。専門家は金利のさらなる上昇を予想している

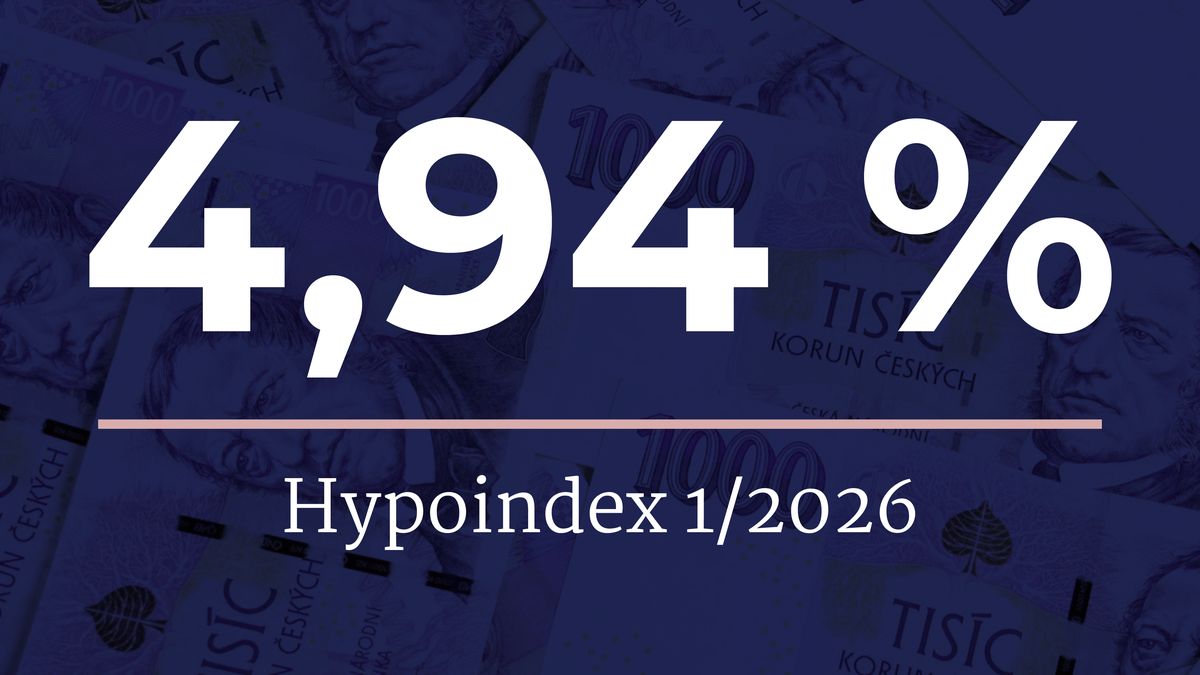
住宅ローン市場は比較的穏やかな状態で昨年末を迎えた。前年の急激な変動の後、金利は 5% 付近に落ち着き、その変化はむしろ表面的なものでした。しかし、専門家によれば、新年は段階的な価格引き下げの期間が終わったことを示す変化をもたらしている。「2026年1月、スイス生命低指数は4.94パーセントの値に達しました。これは、前月比3ベーシスポイントの上昇に相当します。これは、前回の停滞の後の技術的な調整です」とシコラ氏は説明します。これは劇的な上昇ではなく、むしろ市場が長期にわたる停滞の後に方向を変えつつあることを示しています。実際に住宅ローンアドバイザーも同様の変化に気づいた。シリウス・ファイナンスの住宅ローンアナリスト、ルーシー・ドラサロバ氏は「12月中、複数の銀行で住宅ローン金利が段階的に予想通り上昇した。11月と12月に銀行が実施したさまざまなマーケティングキャンペーンを利用した銀行は好調だった」と述べた。彼女によると、顧客はすでに基本オファーが 1 月に上昇するという事実を当てにする必要があるという。 「保険やその他の割引なしの3年固定の場合、現在の金利は年率約4.79%以上です。今後数か月以内に、金利は再び5%をわずかに下回る水準に近づくことが予想されます」と同氏は付け加えた。中央銀行が住宅ローンの価格を決定する専門家によると、今後の展開はチェコ国立銀行(ČNB)の金融政策に影響されるだろう。 CNBのアレシュ・ミヒル総裁は、経済の基本金利は低下せず、中銀理事会は金利を長期間にわたって高水準に維持する用意があると繰り返し述べている。とりわけ、国家赤字の増大に関連して最終的に増加する可能性を排除するものではない。「最大のインフレリスクは国家財政赤字が4年以内に削減されない場合だ」とCNBのアレシュ・ミヒル総裁は日曜のテレジア・トマンコバ党の番組で述べた。知事によると、住宅ローンが以前ほど安くなることは期待できないという。総裁は「安価な住宅ローンを促進するためにここにいるわけではない。われわれの使命は低インフレだ」と述べた。同氏によると、人々は自らオファーを比較し、競合する銀行に安く資金を提供するよう圧力をかける必要があるという。 ミクル氏は「住宅ローンが以前ほど安くなることは誰も期待できない。なぜなら、金利を10年以上にわたりインフレ率を下回ったCNBが犯した大きな間違いだからだ。このようなことを二度と起こしてはいけない」と述べた。これは顧客にとって、個々の銀行のオファーの違いがますます重要な役割を果たすことを意味します。 「住宅ローンの金額、LTV、固定期間だけでなく、当座預金、損害保険、または返済不能に対する保険の利用も、結果として生じる金利に影響を及ぼします。クラスAまたはBのPENBエネルギーラベルも、比較的重大な影響を及ぼし始めています」とドラサロバ氏は指摘する。彼女によると、すべての割引を考慮すると、顧客は約 4.19 パーセントの料金を得ることができます。同時に、レート自体が唯一の基準ではないことも思い出させます。 「住宅ローンの実際のコストを決定する年利率を常に確認する必要があります」と彼は付け加えた。したがって、銀行は今年は安定しているものの、より高価な環境になると予想しています。市場予想のレンジは約4.5─5%となっている。より低い金利が現れた場合、特に2020年と2021年に合意された住宅ローンの借り換えの場合、信用力のある顧客に対する個別のオファーが中心となるだろう。「しかし、市場で住宅ローンの広範囲にわたる割引は期待できません」と Jiří Sýkora 氏は結論づけています。 1767750251 #住宅ローンはより高価になりました専門家は金利のさらなる上昇を予想している 2026-01-06 23:01:00

住宅ローンはより高価になりました。専門家は金利のさらなる上昇を予想している

住宅ローン市場は比較的穏やかな状態で昨年末を迎えた。前年の急激な変動の後、金利は 5% 付近に落ち着き、その変化はむしろ表面的なものでした。しかし、専門家によれば、新年は段階的な価格引き下げの期間が終わったことを示す変化をもたらしている。

「2026年1月、スイス生命低指数は4.94パーセントの値に達しました。これは、前月比3ベーシスポイントの上昇に相当します。これは、前回の停滞の後の技術的な調整です」とシコラ氏は説明します。これは劇的な上昇ではなく、むしろ市場が長期にわたる停滞の後に方向を変えつつあることを示しています。

実際に住宅ローンアドバイザーも同様の変化に気づいた。シリウス・ファイナンスの住宅ローンアナリスト、ルーシー・ドラサロバ氏は「12月中、複数の銀行で住宅ローン金利が段階的に予想通り上昇した。11月と12月に銀行が実施したさまざまなマーケティングキャンペーンを利用した銀行は好調だった」と述べた。

彼女によると、顧客はすでに基本オファーが 1 月に上昇するという事実を当てにする必要があるという。 「保険やその他の割引なしの3年固定の場合、現在の金利は年率約4.79%以上です。今後数か月以内に、金利は再び5%をわずかに下回る水準に近づくことが予想されます」と同氏は付け加えた。

中央銀行が住宅ローンの価格を決定する

専門家によると、今後の展開はチェコ国立銀行(ČNB)の金融政策に影響されるだろう。 CNBのアレシュ・ミヒル総裁は、経済の基本金利は低下せず、中銀理事会は金利を長期間にわたって高水準に維持する用意があると繰り返し述べている。とりわけ、国家赤字の増大に関連して最終的に増加する可能性を排除するものではない。

「最大のインフレリスクは国家財政赤字が4年以内に削減されない場合だ」とCNBのアレシュ・ミヒル総裁は日曜のテレジア・トマンコバ党の番組で述べた。

知事によると、住宅ローンが以前ほど安くなることは期待できないという。総裁は「安価な住宅ローンを促進するためにここにいるわけではない。われわれの使命は低インフレだ」と述べた。同氏によると、人々は自らオファーを比較し、競合する銀行に安く資金を提供するよう圧力をかける必要があるという。

ミクル氏は「住宅ローンが以前ほど安くなることは誰も期待できない。なぜなら、金利を10年以上にわたりインフレ率を下回ったCNBが犯した大きな間違いだからだ。このようなことを二度と起こしてはいけない」と述べた。

これは顧客にとって、個々の銀行のオファーの違いがますます重要な役割を果たすことを意味します。 「住宅ローンの金額、LTV、固定期間だけでなく、当座預金、損害保険、または返済不能に対する保険の利用も、結果として生じる金利に影響を及ぼします。クラスAまたはBのPENBエネルギーラベルも、比較的重大な影響を及ぼし始めています」とドラサロバ氏は指摘する。彼女によると、すべての割引を考慮すると、顧客は約 4.19 パーセントの料金を得ることができます。

同時に、レート自体が唯一の基準ではないことも思い出させます。 「住宅ローンの実際のコストを決定する年利率を常に確認する必要があります」と彼は付け加えた。

したがって、銀行は今年は安定しているものの、より高価な環境になると予想しています。市場予想のレンジは約4.5─5%となっている。より低い金利が現れた場合、特に2020年と2021年に合意された住宅ローンの借り換えの場合、信用力のある顧客に対する個別のオファーが中心となるだろう。

「しかし、市場で住宅ローンの広範囲にわたる割引は期待できません」と Jiří Sýkora 氏は結論づけています。

1767750251
#住宅ローンはより高価になりました専門家は金利のさらなる上昇を予想している
2026-01-06 23:01:00

執筆者について: nipponese

Nipponese News編集部は、国内外のニュースを日本語で分かりやすくお届けします。