日本語版
最新ニュース
日本

米ドル/円は日米首脳の円安けん制を受け157円台へ反落、AI・半導体株は最高値更新:西原宏一と振り返る先週の市場

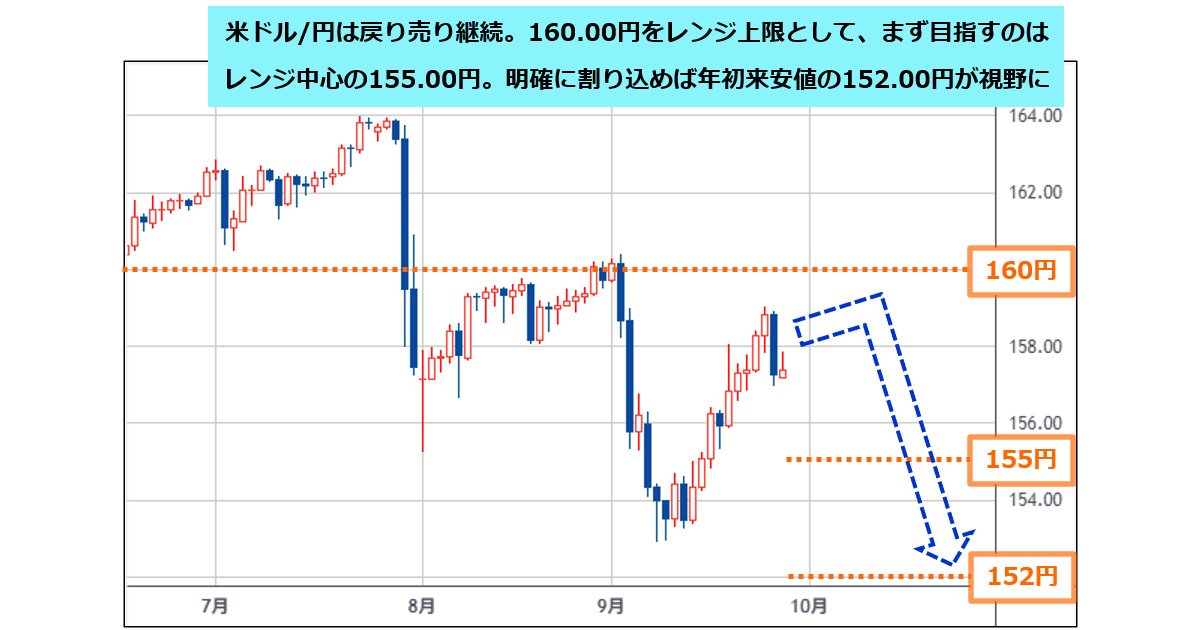
米ドル/円相場は、日米首脳による円安けん制発言を受け、159円台から157円台へと反落しました。一方で、AI・半導体関連銘柄への買いは強く、ナスダック総合指数が最高値を更新するなど、ハイテク株主導の堅調な市場展開が続いています。 日米首脳の円安けん制が引き金となった為替の反転 先週の為替市場は、週前半と後半で対照的な動きを見せました。週前半は、9月18日に日銀が政策金利を1.00%から1.25%へ引き上げたものの、審議委員の浅田氏と佐藤氏が反対票を投じたことで、市場が「日銀はハト派」と判断し、円売りが先行しました。23日には米国のPMIが予想を上回り、米10年債利回りが一時5.22%まで急騰した影響で、米ドル/円は159.04円まで上昇しました。しかし、後半に入ると日米首脳会談でトランプ米大統領が円安への懸念を示し、日本の高市首相も「円の過小評価は問題」と発言したことで流れが変わりました。さらに片山財務相による度重なるけん制や、25日の城内経財相による「リフレの局面は終わった」との発言が追い打ちとなり、週末には157円台まで押し戻されました。 AI・半導体関連株が牽引する米国市場の最高値更新 米国株市場では、AI・半導体関連銘柄が指数を力強く押し上げました。Metaがエージェント型AI「Muse」を発表したことを受け、関連セクターへの期待感が高まり、ナスダック総合指数は週間で2.06%上昇し最高値を更新しました。フィラデルフィア半導体指数(SOX)も6%を超える大幅な上昇を記録し、戻り高値をとっています。特にMetaは週間で12.9%高と急騰し、S&P500も1.21%高と反発しました。25日にはMicrosoftが次世代Copilot「Autopilot」を発表し、同社株は週間で4.53%上昇しています。一方で、AIエージェントによる雇用への懸念から金融株が売られ、金利上昇の影響を受けた中小株や高配当セクターは下落しました。ラッセル2000は0.80%安と3週連続のマイナスとなり、セクター間での強弱が鮮明となっています。 米長期金利の急騰と経済指標が示す強さの背景 米国債市場では、10年債利回りが一時5.23%台と約19年ぶりの高水準を記録しました。この金利上昇は、PMIや耐久財受注といった経済指標が米経済の堅調さを示していることに起因しています。市場では金利上昇が株価の重石になるとの懸念もありましたが、ハイテク株を中心に買いが入り、全体としては崩れていません。ただし、住宅ローン金利が7%程度まで上昇している現状は、個人消費の先行きに対するリスク要因として意識されています。インフレや金利動向に影響を与える中東情勢については、米国とイランの交渉担当者が停戦やホルムズ海峡の再開を巡り協議を行ったとの報道が伝わりました。これを受け、WTI原油先物は週初に100ドルを超えていたものの、週末には92ドル台前半まで反落し、株式市場を下支えする一因となりました。 日経平均株価を支えるAI需要と9月末の配当権利取り 東京株式市場は、5連休明けも海外市場の勢いを受け継ぎました。日経平均株価は前週末比1345円高の6万6364円となり、2週連続の上昇を記録しました。市場を牽引したのは米国同様、AI・半導体関連銘柄への買いです。また、9月末に向けた配当権利取りを目的とした動きも活発化しており、銀行株が強い動きを見せました。これによりTOPIXも0.92%高と続伸しています。米中首脳会談については、貿易問題の先送りやAI開発制限に関する原則的な議論にとどまり、市場全体への直接的な影響は限定的でした。投資家心理は総じて強気に傾いており、個別銘柄の物色が続いています。 為替市場の今後の見通しとヘッジファンドの動き 今後の為替市場において、市場関係者はどのような戦略を立てているのでしょうか。政府・日銀による円安けん制発言が相次いだことで、米ドル/円の上値は重くなっています。市場では「けん制を受けて下がった局面は押し目買いの好機」との見方も根強く存在します。しかし、実態としてヘッジファンド勢は米ドル/円のショートポジションを積み増しているとの指摘もあり、需給面での綱引きが予想されます。米国の経済指標が依然として強さを維持するなかで、金利差を背景としたドル買いの圧力と、日本政府による円安是正の姿勢がどのように均衡していくかが、今後の重要な焦点となります。

米ドル/円は日米首脳の円安けん制を受け157円台へ反落、AI・半導体株は最高値更新:西原宏一と振り返る先週の市場

米ドル/円相場は、日米首脳による円安けん制発言を受け、159円台から157円台へと反落しました。一方で、AI・半導体関連銘柄への買いは強く、ナスダック総合指数が最高値を更新するなど、ハイテク株主導の堅調な市場展開が続いています。

日米首脳の円安けん制が引き金となった為替の反転

先週の為替市場は、週前半と後半で対照的な動きを見せました。週前半は、9月18日に日銀が政策金利を1.00%から1.25%へ引き上げたものの、審議委員の浅田氏と佐藤氏が反対票を投じたことで、市場が「日銀はハト派」と判断し、円売りが先行しました。23日には米国のPMIが予想を上回り、米10年債利回りが一時5.22%まで急騰した影響で、米ドル/円は159.04円まで上昇しました。しかし、後半に入ると日米首脳会談でトランプ米大統領が円安への懸念を示し、日本の高市首相も「円の過小評価は問題」と発言したことで流れが変わりました。さらに片山財務相による度重なるけん制や、25日の城内経財相による「リフレの局面は終わった」との発言が追い打ちとなり、週末には157円台まで押し戻されました。

AI・半導体関連株が牽引する米国市場の最高値更新

米国株市場では、AI・半導体関連銘柄が指数を力強く押し上げました。Metaがエージェント型AI「Muse」を発表したことを受け、関連セクターへの期待感が高まり、ナスダック総合指数は週間で2.06%上昇し最高値を更新しました。フィラデルフィア半導体指数(SOX)も6%を超える大幅な上昇を記録し、戻り高値をとっています。特にMetaは週間で12.9%高と急騰し、S&P500も1.21%高と反発しました。25日にはMicrosoftが次世代Copilot「Autopilot」を発表し、同社株は週間で4.53%上昇しています。一方で、AIエージェントによる雇用への懸念から金融株が売られ、金利上昇の影響を受けた中小株や高配当セクターは下落しました。ラッセル2000は0.80%安と3週連続のマイナスとなり、セクター間での強弱が鮮明となっています。

米長期金利の急騰と経済指標が示す強さの背景

米国債市場では、10年債利回りが一時5.23%台と約19年ぶりの高水準を記録しました。この金利上昇は、PMIや耐久財受注といった経済指標が米経済の堅調さを示していることに起因しています。市場では金利上昇が株価の重石になるとの懸念もありましたが、ハイテク株を中心に買いが入り、全体としては崩れていません。ただし、住宅ローン金利が7%程度まで上昇している現状は、個人消費の先行きに対するリスク要因として意識されています。インフレや金利動向に影響を与える中東情勢については、米国とイランの交渉担当者が停戦やホルムズ海峡の再開を巡り協議を行ったとの報道が伝わりました。これを受け、WTI原油先物は週初に100ドルを超えていたものの、週末には92ドル台前半まで反落し、株式市場を下支えする一因となりました。

日経平均株価を支えるAI需要と9月末の配当権利取り

東京株式市場は、5連休明けも海外市場の勢いを受け継ぎました。日経平均株価は前週末比1345円高の6万6364円となり、2週連続の上昇を記録しました。市場を牽引したのは米国同様、AI・半導体関連銘柄への買いです。また、9月末に向けた配当権利取りを目的とした動きも活発化しており、銀行株が強い動きを見せました。これによりTOPIXも0.92%高と続伸しています。米中首脳会談については、貿易問題の先送りやAI開発制限に関する原則的な議論にとどまり、市場全体への直接的な影響は限定的でした。投資家心理は総じて強気に傾いており、個別銘柄の物色が続いています。

為替市場の今後の見通しとヘッジファンドの動き

今後の為替市場において、市場関係者はどのような戦略を立てているのでしょうか。政府・日銀による円安けん制発言が相次いだことで、米ドル/円の上値は重くなっています。市場では「けん制を受けて下がった局面は押し目買いの好機」との見方も根強く存在します。しかし、実態としてヘッジファンド勢は米ドル/円のショートポジションを積み増しているとの指摘もあり、需給面での綱引きが予想されます。米国の経済指標が依然として強さを維持するなかで、金利差を背景としたドル買いの圧力と、日本政府による円安是正の姿勢がどのように均衡していくかが、今後の重要な焦点となります。

執筆者について: nipponese

Nipponese News編集部は、国内外のニュースを日本語で分かりやすくお届けします。